
这应该是史上最暴力的财务洗澡,2025年的公告,一季度、中报、三季度已发布的业绩可以通通都不算,直接修改上一年度财务数据,百亿利润说改就改,千亿营收说调就调,难怪财报发布还延迟了,原来是为了连夜改数据。
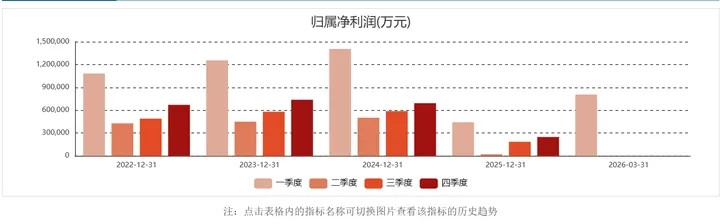
如果你只看了它的一季报,你会欢呼雀跃:营收228亿,暴增33.67%;净利润80.63亿,飙升82.57%!但如果你翻开它的2025年年报,以及那份令人头皮发麻的《前期会计差错更正公告》,你会发现:这就是一场教科书级别的财务大洗澡。
如果不改基期呢?用80.63除以原来的148.6,结果不是大幅增长,而是大幅下滑,差不多负45%。
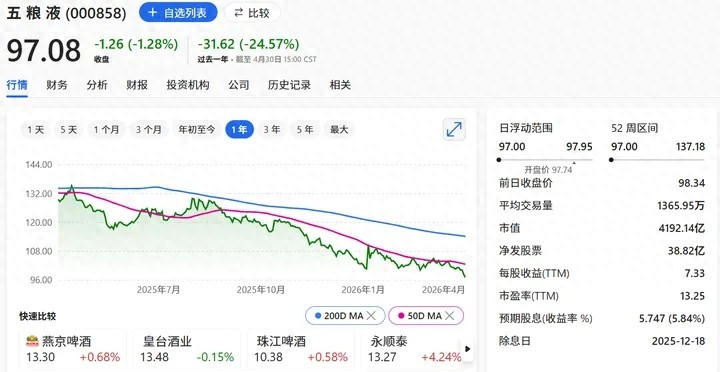
为什么要这么干?我猜吧,这家公司在今年2月份,原董事长被上级查处了,直到4月初才新来的新董事长,自然不愿为前任背锅,这才有了我们看到的奇葩景象。先声明纯属个人瞎猜的。
官方说法是:基于谨慎性原则,调整部分业务收入确认相关核算。
翻译成大白话,就是从“发货就算收入”,改成“经销商真正签收、验收、控制权转移后才算收入”。
以前是酒一出厂,账上立刻记收入、认利润,经销商压着货,渠道库存在涨,公司财报却在欢呼。
现在一刀切回去,把那些已经发出但根本没真实卖掉的货,对应的收入和利润统一冲回。
结果就是:营业收入被调减了三百多亿,营业成本往下调,销售费用往下调,最终落到净利润上,被砍掉了一百多亿。
钱去哪了?并不是有谁直接装兜跑了,而是从利润表掉进了资产负债表。
你会在更新后的报表里,看到“其他流动负债”猛增了两百七十多亿,那里面一定程度上就藏着过去多年压货留下的“后遗症”。
账面上少赚了,是因为当初记得太早,现在被迫一次性还原。
那问题来了:既然这叫出清历史包袱,为什么大家还是骂声一片?
因为资本市场从不缺故事,缺的是真实;从不缺龙头,缺的是诚信。这场“财报魔术”,看似是会计政策的调整,实则是诚信底线的失守。
过去几年,白酒行业明明已经进入深度调整:终端动销停滞,普装价格长期倒挂,经销商卖一瓶亏几十块钱,现金回款从2025年三季度开始断崖式下滑,单季度现金回款同比暴跌七十多个点。
这种环境下,利润还能高歌猛进,本身就违和。
我觉得,这次所谓差错更正,其实就是把之前报得太漂亮的部分,全塞回2025年这个“垃圾桶年”。
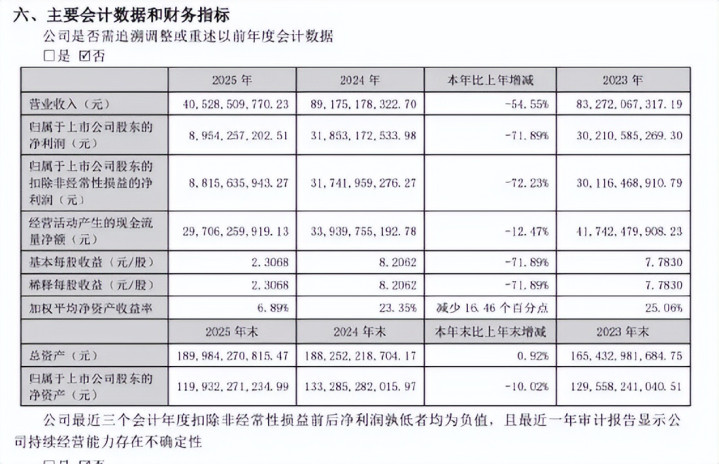
结果是:2025年变得特别难看,2026年一季度在低基数之上,就特别好看。
这就是典型的财务洗澡。
洗澡并非违法,它在会计准则允许的模糊地带活动,但代价很清晰:投资者对你以后每一份报表的信任,都会打折。
再看一个细节,更能说明问题。
2026年一季度,净利润80多亿,但经营性现金流是负25.35亿,同比大幅恶化。
利润是正的,现金却在往外流。
官方解释是:收取的票据增加,应收款项融资从94亿涨到207亿,多了113亿银行承兑。
也就是说,账面上确认了收入和利润,经销商付的是票据,不是现金。
再翻译成市井一点的表达就是:渠道缺钱,只能赊,厂家的好看业绩,是从未来的现金里预支来的。
再叠加一个动作:在这套报表公布的同时,这家龙头抛出了八十到一百亿的回购计划。
这规模不算小,时点却颇为耐人寻味。
年报和一季报延迟一天,在五一长假前最后一个交易日收盘后才丢出来,让市场有五天“冷静期”,等大家节后再慢慢消化。
外加一个巨额回购当托底,用来对冲这次财务洗澡引发的估值杀伤。
你说这是精心安排过的危机公关,也不为过,只是太草台班子了。这新领导本应该打开格局,直接把业绩透明化,有多差劲就公布多少,然后趁机好好整顿一下,岂不顺势而为了,现在反而弄巧成拙了。
那投资者的损失,真的只能自认倒霉吗?
从现实层面讲,这类事情发生时,普通股东往往确实是“最后一个才知道”的那群人——首当其冲的,估计节后开盘,股价难说了。
但从应对策略上,绝不是一点办法没有。
我认为至少有三层防护。
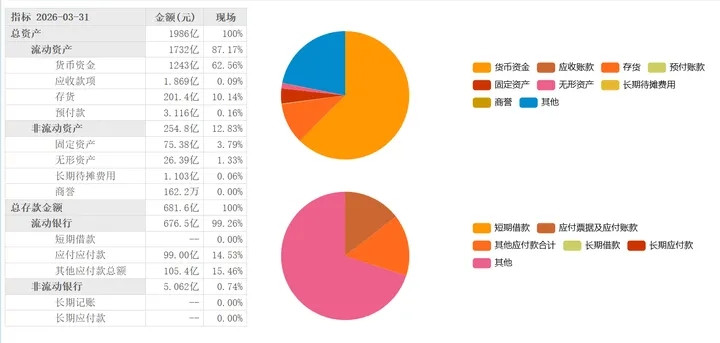
第一,不要只看利润,要死盯现金流。
利润可以被会计估计、收入时点左右,现金流很难造假太久。
一个季度净赚80亿,经营现金流却是负的,连续几期都这样,那就要高度警惕利润的含金量。
第二,不要只看增速,要看基数是否被动过手术。
凡是出现大规模前期差错更正、历史数据腰斩的公司,哪怕短期给出多么惊艳的百分比增长,都要先问一句:如果用旧口径算,这个增速会是多少。
一旦发现“不改基数是负增长,改完基数变高增长”,就要把这家公司从“稳健白马”的那一栏,挪进“高波动预期股”的那一栏。
第三,不要被回购麻醉。
回购当然是好事,会给股价提供一定支撑。
但要看钱从哪来、执行到哪步、是不是“用来讲故事为主”。
如果基本面恶化、渠道紧张、现金流承压,而公司同时大手笔回购,那这更像是一剂短期止痛药,而不是长期补药。
对这种公司,仓位就不该押成“养老底仓”,而更接近“交易属性”。
长期投资的前提,是对财报有基本信任;当报表可以“三番五次重新定义”,那就不再适合作为长期价值锚,只能作为对赌博弈的筹码之一。
从更大的维度看,这次事件其实宣告了一个时代的结束。
曾经的白马龙头,靠的是消费升级、渠道扩张、品牌溢价,财报稳如老狗,大家买的是护城河。
而现在,渠道去库存、压货旧账、统计口径调整、回购托市交织在一起,股价跟着预期情绪起起伏伏,你买到的,更像是一场财务工程加市场情绪的组合游戏。
我的看法是:不是说就不能投这类公司,而是逻辑要从“闭眼拿着不动”,变成“看得懂就参与,看不懂就远离”。把它从睡后收入改回盯盘标的。
上市公司财报是资本市场的基石,是投资者决策的依据,理应严谨、真实、不可随意篡改。所以留几句话,给还在认真看财报的人——
第一句:数字会说话,但有时说的是剧本,不是真相。
第二句:利润表讲故事,现金流讲态度,资产负债表写的是后果。
第三句:市场永远有人为这些故事买单,但你至少要搞清楚,你是坐在观众席上鼓掌的人,还是被请上台参与表演的那一个。
广升网提示:文章来自网络,不代表本站观点。


